Pentru tinerii care termină luna fără bani puși deoparte, organizarea bugetului începe cu verificarea cheltuielilor și cu amânarea cumpărăturilor impulsive. Bursa, ajutorul părinților sau primul salariu sunt punctul de plecare: suma disponibilă stabilește cât se poate cheltui.
Dacă ai 20 și ceva de ani și trăiești dintr-o bursă, din banii părinților sau din primul salariu, o lună încheiată fără economii nu este doar experiența ta. Tocmai de aceea merită să vezi unde se duc banii înainte să stabilești cât poți pune deoparte.
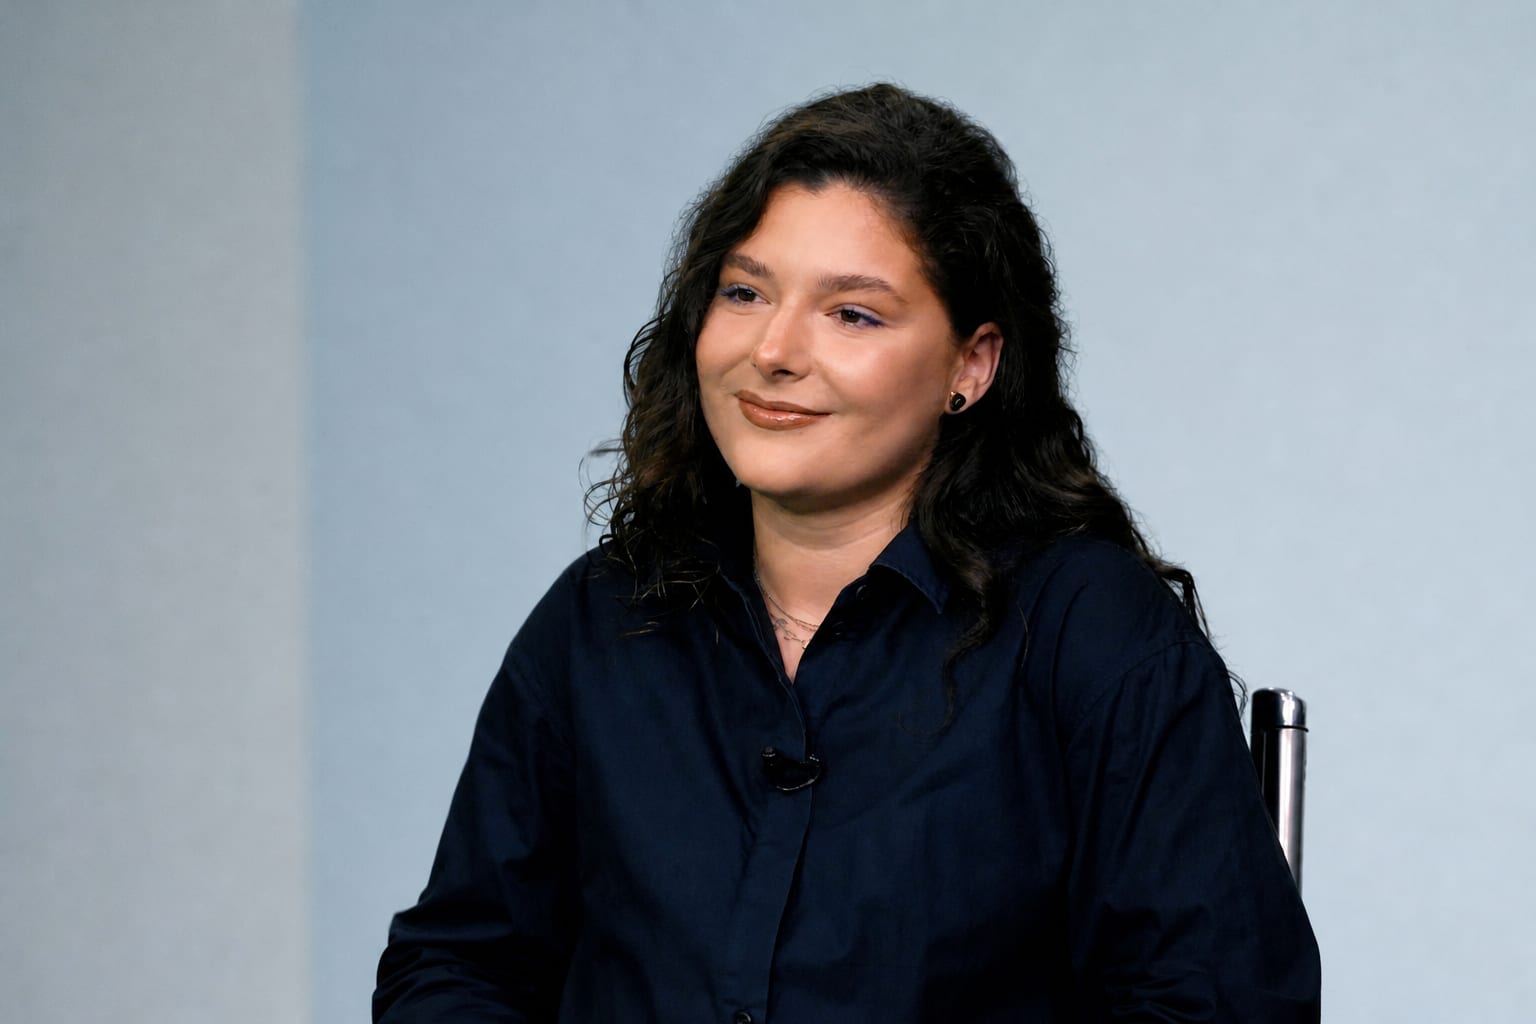
Paula Puiu, doctorandă de 25 de ani la ASE, a povestit la emisiunea ZF Gen Z cum a trecut de la banii primiți de acasă la gestionarea propriului buget și la primele investiții, potrivit ZF.ro. Emisiunea este realizată cu sprijinul Băncii Transilvania.
Din experiența povestită de Paula și din cifrele care o însoțesc se desprind cinci sfaturi: să urmărești cheltuielile, să lași timp între dorință și cumpărare, să începi investițiile cu sume mici, să verifici banii strânși pentru pensie și să discuți cu părinții despre sprijinul lor.
Bugetul se verifică înainte de următoarea cumpărătură
Trei verificări concrete pun în ordine încasările, cumpărăturile planificate și plățile deja făcute:
- Suma disponibilă. Se notează câți bani intră și câți ies, apoi se respectă limita stabilită pentru cheltuieli.
- Utilitatea unei haine. Paula cumpără o piesă vestimentară doar dacă poate alcătui cu ea minimum trei ținute folosind hainele din dulap. Dacă trece acest test, mai așteaptă o săptămână. Când nu se mai gândește la ea în acest interval, consideră că nu avea nevoie de achiziție.
- Totalul cumpărăturilor mici. Se deschide extrasul de cont din luna precedentă și se adună toate aceste plăți, pentru a vedea suma cheltuită astfel.
În cazul Paulei, prima limită de cheltuieli a venit odată cu facultatea. În primul an, părinții i-au dat o sumă fixă din care trebuia să se descurce.
„Am avut un buget făcut și a fost cumva și o lecție pentru mine. Aceștia sunt banii. Învaț -te s te descurci cu ei”, a povestit Paula Puiu, doctorandă la ASE, la emisiunea ZF Gen Z.
Despre apelurile repetate acasă pentru suplimentarea banilor, ea a spus: „«Am rămas fără bani, am rămas fără bani» nu funcționează chiar așa”.
Pauza de cumpărături se aplică și hainelor văzute la influenceri
Cele două filtre folosite de Paula intervin inclusiv atunci când dorința de a cumpăra pornește de la o haină văzută la un influencer. Decizia rămâne legată de garderoba existentă și de interesul pentru produs după perioada de așteptare.
Cheltuielile pentru haine, accesorii și electronice sunt și categoriile în care tinerii din generația Z au redus mai ales cumpărăturile. O analiză PwC, realizată pe aproape un milion de tranzacții, indică o scădere de 13% a cheltuielilor lor în primele patru luni din 2025.
La verificarea extrasului contează și achizițiile făcute cu gândul că obiectele vor fi folosite cândva. Despre acumularea lor în casă, Paula a observat: „Te pierzi la un moment dat. Ai casa plină de lucruri, de unde au apărut?”.
În extrasul de cont, Paula urmărește și efectul cumulat al lucrurilor cumpărate cu intenția de a le folosi mai târziu: zeci de astfel de achiziții pot goli contul chiar și în lipsa unei cumpărături mari.
Primele investiții pot începe cu sume mici
Paula nu se consideră expertă în investiții. Despre începutul propriului portofoliu, a explicat: „Este ceva la nivel mai mic. Încerc, ăsta ar fi primul pas”.
Pentru ea, dificultatea este pornirea: se găsește mereu o altă întrebuințare pentru bani. Depunerile repetate pot deveni apoi un obicei. Perspectiva propusă pentru evaluarea investițiilor este de ordinul anilor, nu al săptămânilor, iar pierderile de pe bursă sunt o experiență a riscului.
Paula privește și pierderile de pe bursă ca parte a experienței de început. Dacă ai investit deja și ai pierdut bani, asta nu înseamnă, în sine, că investițiile nu sunt pentru tine.
Pentru angajații care contribuie la Pilonul II de pensii, contribuția automată reprezintă 4,75% din salariul brut. Verificarea contului de pensie privată permite consultarea sumei acumulate.
Fondurile Pilonului II au avut în 2025 un randament de 19,2%, potrivit Asociației pentru Pensiile Administrate Privat din România (APAPR). Cifra reprezintă rezultatul investițiilor din anul respectiv.
Desprinderea de ajutorul părinților începe cu o discuție
Paula renunță treptat la sprijinul financiar al familiei, deși părinții încă o pot ajuta. Consideră că amânarea acestui pas l-ar fi făcut mai dificil și că perioada cu puține responsabilități îi permite să experimenteze, cu un cost mai mic al greșelilor financiare.
Schimbarea a fost discutată în familie: „Ne-am așezat la masă, am avut această discuție și de acolo am pornit”, a precizat ea.
Următorul obiectiv financiar al Paulei este o locuință. Ea spune că vrea să fie mulțumită de alegerea făcută și peste 10, 15 sau 20 de ani.